Dětské karamboly a odpovědnost rodičů. Co vám skutečně kryje pojistka
Návrat dětí do lavic, družin a na kroužky znamená pro rodiče nejen radost, ale také zvýšené riziko nehod. Od rozbitých brýlí přes zničené telefony až po srážku na koloběžce: dětská nepozornost může rodinný rozpočet stát i desítky tisíc korun. Vyplatí se proto vědět, kdy nesete za škody plnou odpovědnost vy a jak vás ochrání správně nastavené pojištění odpovědnosti.
Září a říjen patří z pohledu pojišťoven k nejrušnějším měsícům roku, mimo jiné právě kvůli návratu dětí do kolektivu. Nová parta, přeplněné šatny, odpolední kroužky a volnější pohyb bez dohledu rodičů přinášejí více příležitostí něco rozbít, někoho zranit nebo způsobit škodu. Mnoho rodičů přitom netuší, že za většinu takových situací odpovídají v naprosté většině oni sami, nikoli dítě.
Kdo skutečně platí, když dítě něco rozbije
Z právního hlediska se u dětí vždy posuzuje, zda byly schopné ovládnout své jednání a posoudit jeho následky, tedy jejich rozumová a volní vyspělost. U dětí mladších 13 let se má za to, že tuto schopnost ještě nemají, a odpovědnost tak přechází plně na rodiče. U starších dětí, zejména na druhém stupni základní školy, se už zkoumá, zda dokázaly rozpoznat, že jejich chování může způsobit škodu. I v těchto případech ale často spoluodpovídají rodiče, protože se předpokládá, že měli dítě přiměřeně poučit a dohlížet na něj.
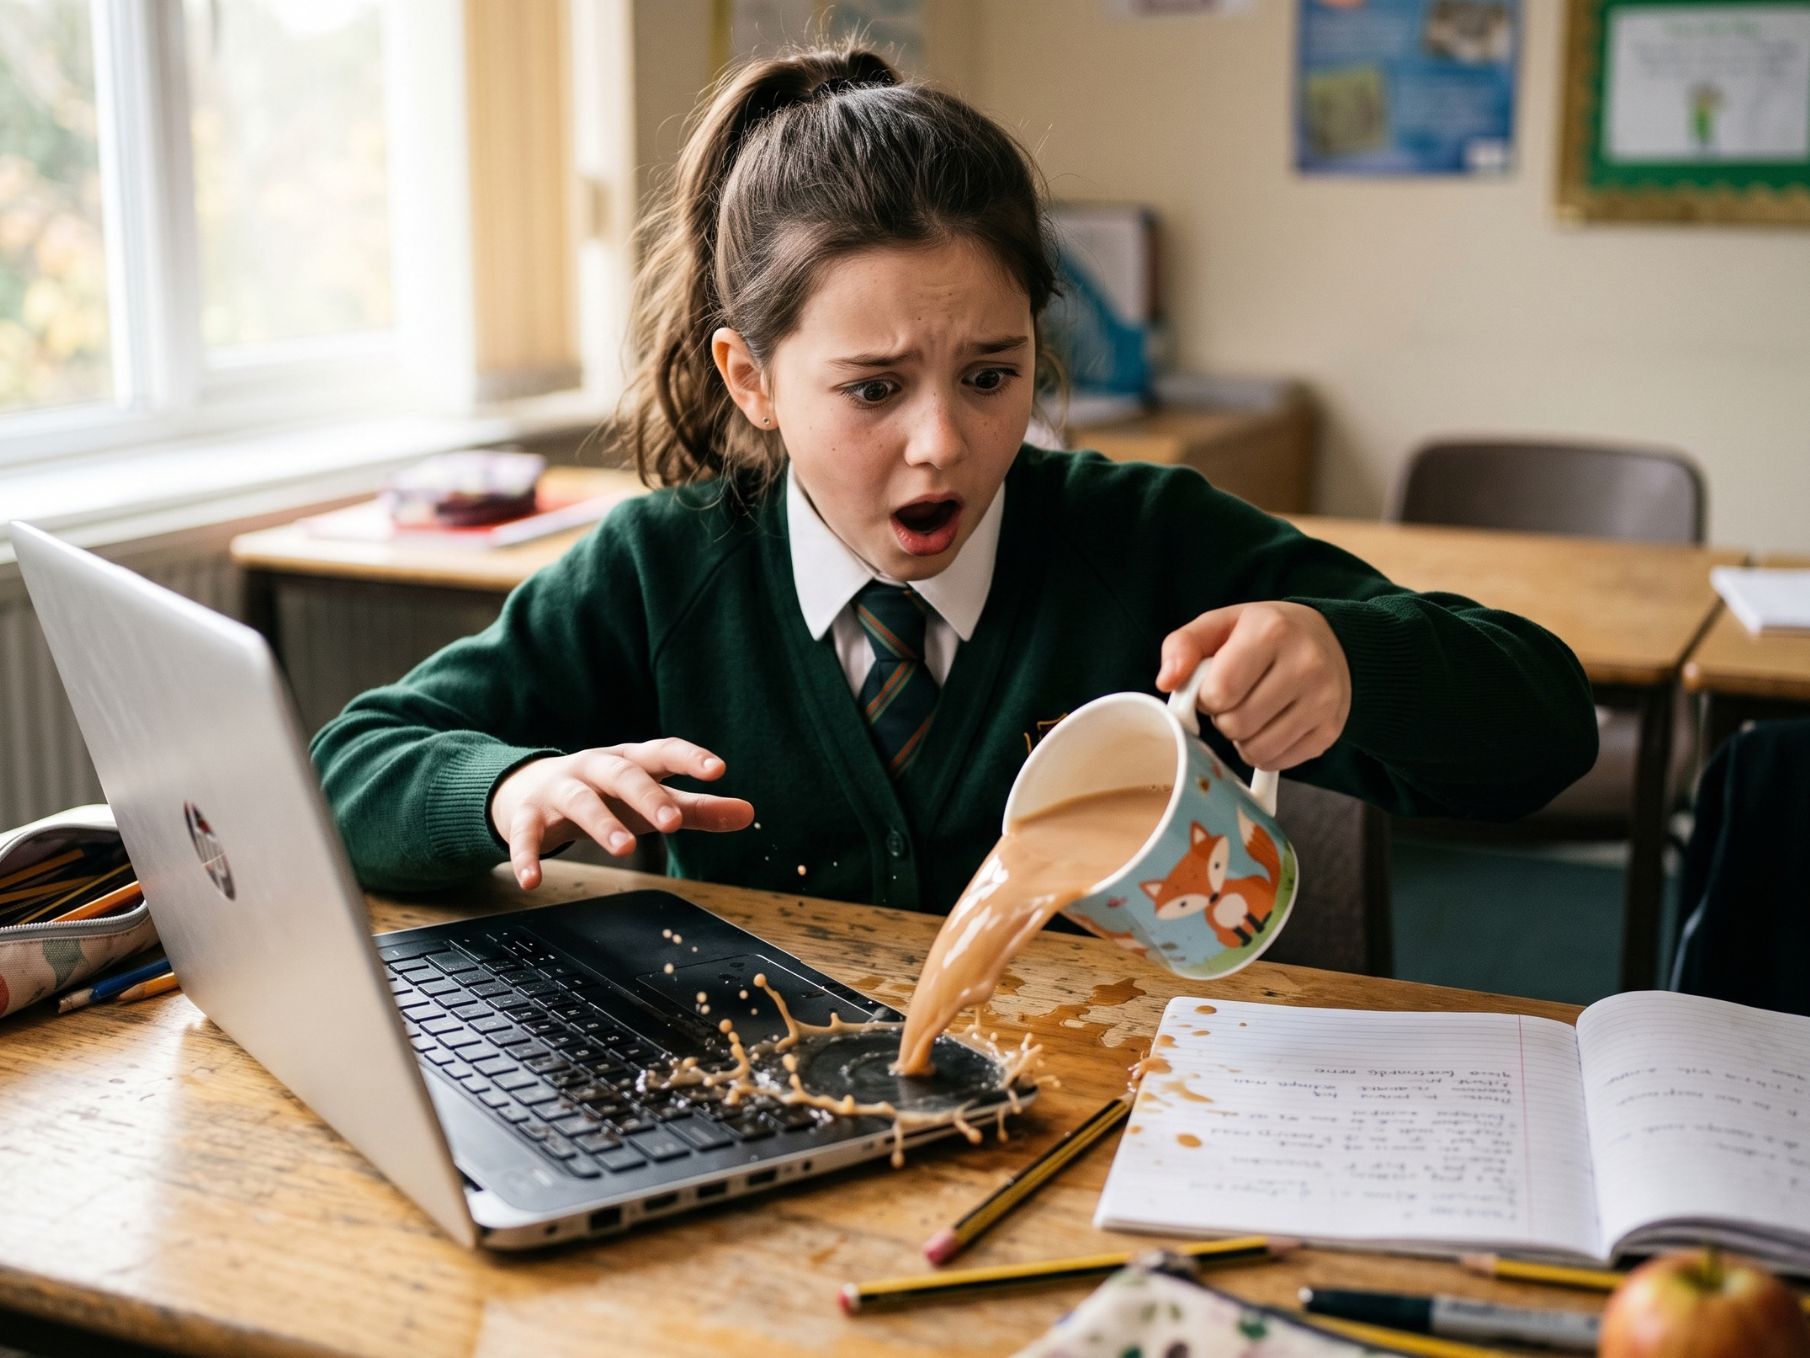
Pro rodinu to má jednoduchý dopad: pokud dítě způsobí škodu, poškozený ji bude vymáhat po vás. Ať už jde o rozbité okno tělocvičny, vylitý čaj do klávesnice herního notebooku nebo poškrábané auto před školou, částka se může velmi rychle vyšplhat do desetitisíců.
„Rodiče se nás nejčastěji ptají, jestli je nutné hlásit pojišťovně i drobnou nehodu, jako je rozbité sklo brýlí spolužáka. Odpověď zní ano, protože i zdánlivá drobnost může nakonec stát tisíce korun a je mnohem jednodušší nechat to vyřešit pojišťovnu než se s druhou rodinou dohadovat o částce od nuly,“ říká Michal Kubiš, místopředseda představenstva společnosti OK GROUP.
Jak vás ochrání pojištění odpovědnosti
Řešením, jak v podobných situacích neohrozit rodinný rozpočet, je pojištění občanské odpovědnosti, lidově „pojistka na blbost“. Kryje újmu na zdraví i majetku, kterou dítě neúmyslně způsobí třetí osobě.
Pojištění odpovědnosti bývá součástí pojištění domácnosti, nebo ho lze sjednat samostatně pro celou rodinu. Vztahuje se nejen na školní pozemek, ale i na kroužky, sportovní aktivity či cestu domů.
Konkrétně může jít například o:
- poškozený mobil nebo tablet spolužáka během přestávky,
- zničené sportovní vybavení nebo pomůcky v kroužku,
- zranění jiného dítěte při srážce na hřišti,
- škodu způsobenou při jízdě na kole, koloběžce nebo elektrické koloběžce.
Srážky na kole a koloběžce patří k dlouhodobě podceňovaným rizikům. Nejde jen o hmotnou škodu při zranění chodce nebo cyklisty se odškodnění může vyšplhat až do milionů.
„Rodiče často žijí v domnění, že je jedna stará pojistka k bytu spolehlivě ochrání před všemi průšvihy. Realita je bohužel taková, že takové smlouvy mají mnohdy velmi nízké limity plnění, třeba jen jeden milion korun. Pokud ale vaše dítě na kole nešťastně srazí dospělého člověka, který kvůli zranění přijde o část příjmů, milionová částka na odškodnění zdaleka stačit nebude. Doporučujeme nastavit limit odpovědnosti na zdraví a majetku minimálně na 10, ideálně však na 20 milionů korun,“ upozorňuje Michal Kubiš.
Kdy pojistka nepomůže
Pojištění odpovědnosti se nevztahuje na škody, které si dítě způsobí samo sobě – k tomu slouží úrazové pojištění, ideálně sjednané zvlášť a s krytím i pro sportovní a mimoškolní aktivity.
„Pojistka na blbost“ také nekryje škody způsobené úmyslně. Pokud dojde k záměrnému poškození cizí věci nebo ublížení na zdraví, například při rvačce, pojišťovna plnění zamítne.
„Hranice mezi neopatrností a úmyslem bývá často předmětem šetření pojišťovny, a někdy i sporů mezi rodinami. Proto je dobré mít od začátku otevřenou komunikaci s druhou stranou a nehodu nezamlčovat ani nezlehčovat,“ dodává Michal Kubiš.
Co dělat hned po nehodě
Rodiče často řeší nehodu v emocích a snaží se ji vyřešit domluvou na místě nebo rychlou kompenzací. Odborníci ale doporučují postupovat obezřetně, zejména pokud se škoda může vyšplhat do tisíců.
„Doporučujeme si vždy vyžádat kontakt na druhou rodinu, v ideálním případě sepsat stručný záznam o tom, co se stalo, a událost nahlásit pojišťovně co nejdřív. Ušetří to čas i nervy oběma stranám a vyhnete se situaci, kdy se škoda dodatečně ukáže jako výrazně vyšší,“ radí Michal Kubiš.
Checklist: co zkontrolovat před rozjezdem školního roku
- Ověřte platnost smlouvy a zda se vztahuje na všechny členy rodiny.
- Prověřte finanční limity – ideálně 10 až 20 milionů korun.
- Pozor na výluky: úmyslné škody pojišťovna nehradí.
- Zrevidujte starší smlouvy, ideálně s nezávislým poradcem.
- Nespoléhejte na domluvu na místě – i drobná škoda se může prodražit.
- Myslete i na úrazové pojištění pro vlastní dítě.
Návrat do školy přináší spoustu zážitků i dětských karambolů. Správně nastavené pojištění odpovědnosti dokáže být spolehlivým štítem vašeho rodinného rozpočtu. Pokud si nejste jistí, zda vaše stávající smlouvy odpovídají dnešním rizikům, využijte konzultaci u odborníků. Specialisté ze společnosti OK GROUP vám pomohou odhalit případné mezery v krytí a nastavit limity tak, abyste se vyhnuli zbytečným starostem i výdajům.