Hypoteční sazby jsou krok od 6 %. Mohou se však blížit svému vrcholu
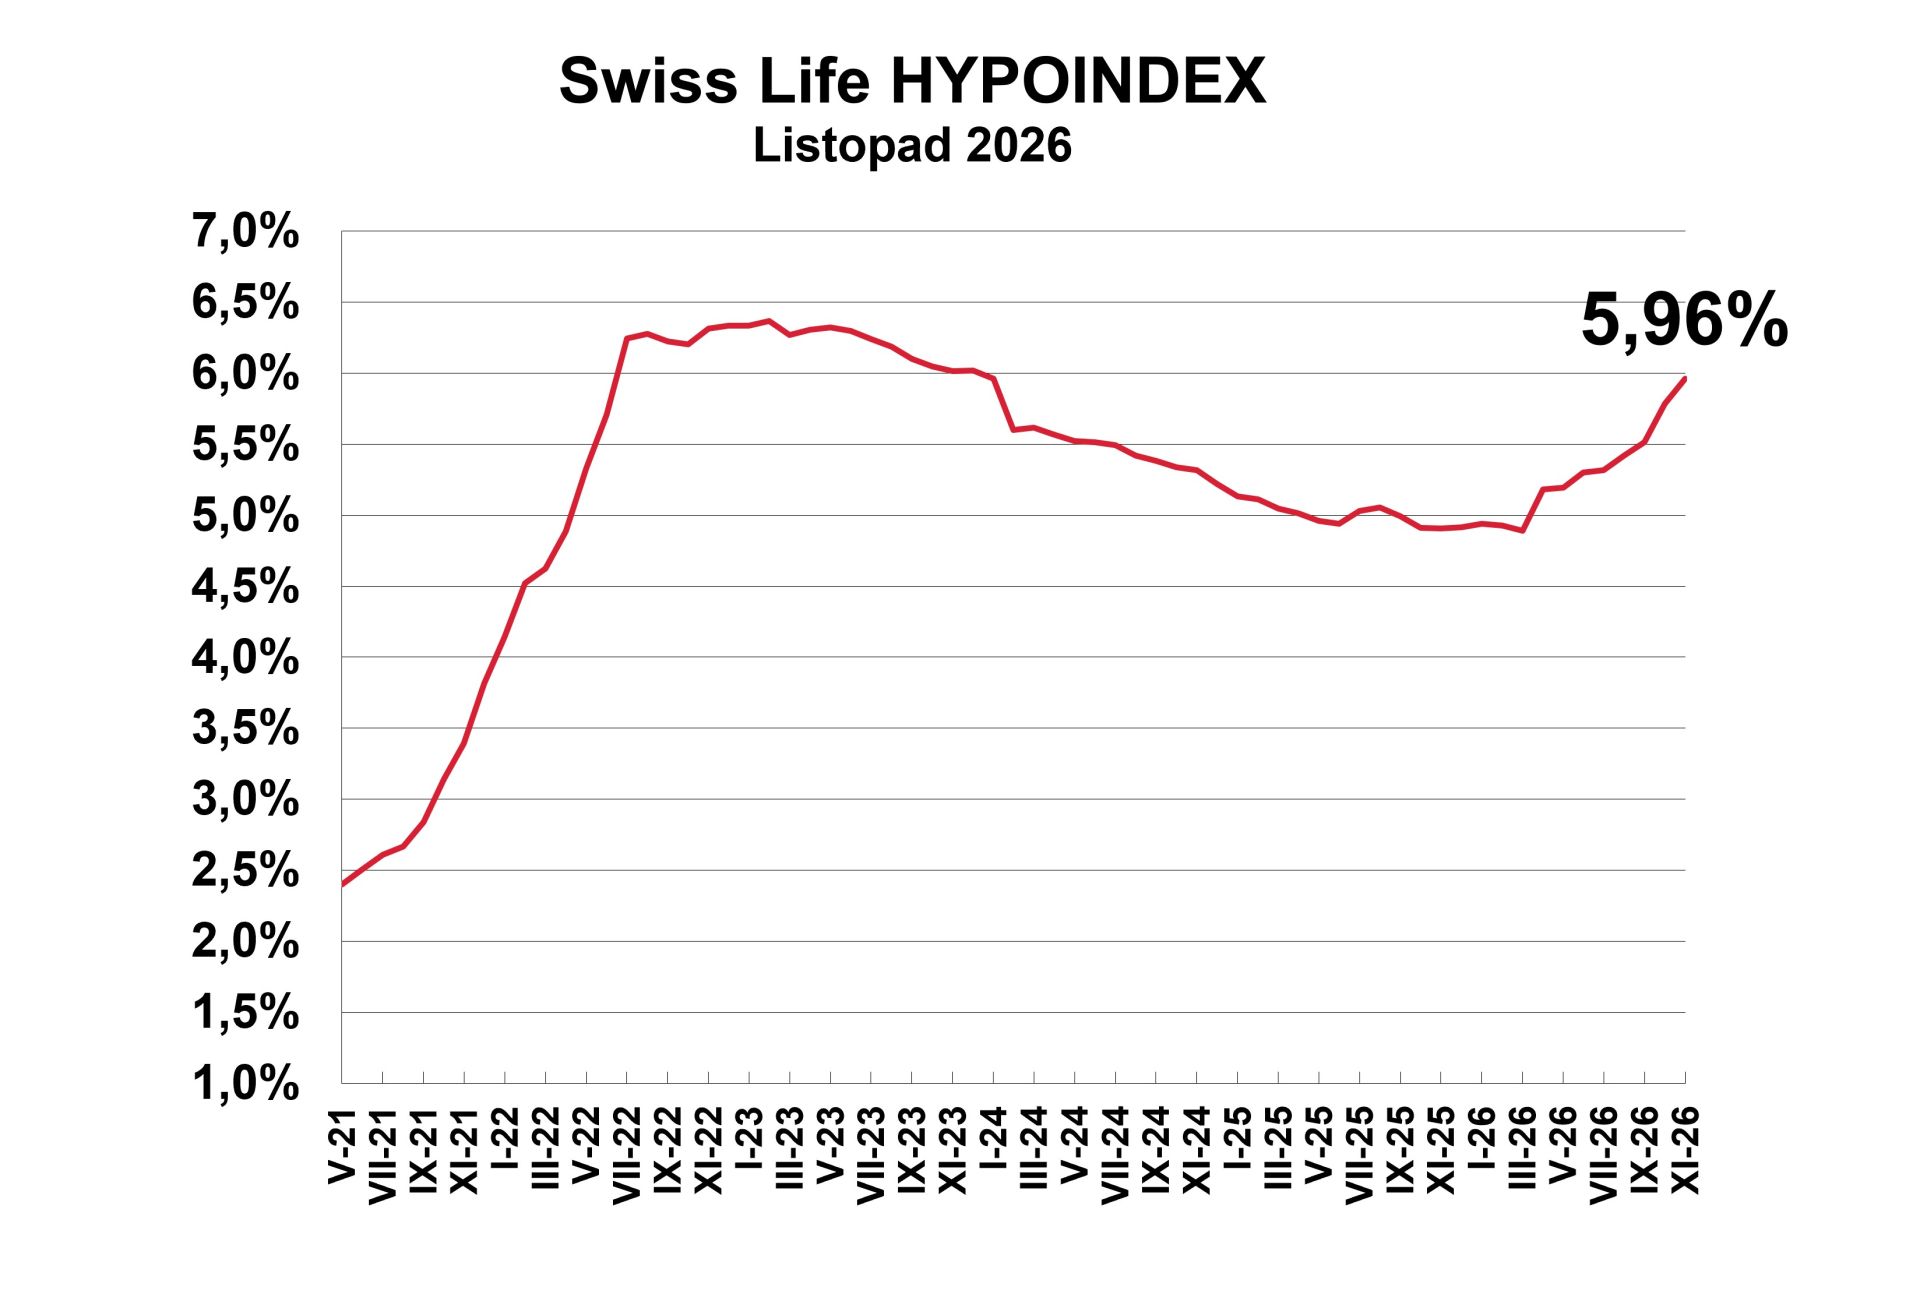
Swiss Life Hypoindex v listopadu vzrostl na 5,96 % a zaznamenal již osmý růst v řadě. Od březnového minima se zvýšil o více než jeden procentní bod. Podle analytiků společnosti Swiss Life Select však mohou být hypoteční sazby blízko svého vrcholu. Pozitivním signálem je především pokles úrokových swapů.
„Listopadový Swiss Life Hypoindex přináší další nepříznivou zprávu pro zájemce o vlastní bydlení. Hypoteční sazby pokračují v růstu. Index tentokrát vzrostl o 0,17 procentního bodu a průměrná nabídková sazba dosáhla 5,96 %. Od března, kdy se nacházela na letošním minimu 4,89 %, zdražily hypotéky o více než jeden procentní bod. Jde přitom o osmý měsíc růstu v řadě,“ uvedl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Šestiprocentní hranice není pouze psychologickým milníkem. Pro domácnosti představuje další zvýšení nákladů na financování bydlení a může ovlivnit jejich rozhodování o tom, zda si nemovitost pořídit, jak velké bydlení hledat nebo zda koupi raději odložit.
ČNB zvýšila sazby, hypotéky však zdražily už dříve
Do dalšího vývoje hypotečního trhu promlouvá také měnová politika České národní banky. Bankovní rada 5. listopadu zvýšila dvoutýdenní repo sazbu o 0,25 procentního bodu na 4,00 %. Nová sazba platí od 6. listopadu. ČNB tím reagovala na přetrvávající inflační rizika a nejistotu ohledně dalšího cenového vývoje.
„Je však důležité oddělit listopadový růst Swiss Life Hypoindexu od tohoto rozhodnutí. Nabídkové sazby zachycené v listopadovém indexu vycházejí z cenových nabídek bank připravovaných ještě před zvýšením repo sazby. Nelze proto říci, že listopadové zdražení hypoték je přímým důsledkem listopadového kroku ČNB,“ vysvětluje Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Pro další vývoj bude klíčové, jak se budou vyvíjet očekávání finančních trhů ohledně měnové politiky. Pokud investoři začnou počítat s dalším zpřísňováním i v roce 2027, může to na banky vytvářet dodatečný tlak na růst úvěrových sazeb.
Hypoteční sazby se mohou blížit vrcholu
„Hypoteční sazby mohou v nejbližších týdnech ještě mírně růst, stále více se ale domnívám, že se blížíme k jejich vrcholu. Pozitivním signálem je především vývoj úrokových swapů, které v posledních dnech klesaly navzdory zvýšení základní sazby ČNB. Finanční trhy s tímto krokem z velké části počítaly a mohou jej vnímat jako potvrzení, že je centrální banka připravena důsledně bránit návratu vyšší inflace,“ říká Tom Kadeřábek, vedoucí produktového oddělení Swiss Life Select.
Další pozitivní impuls podle něj mohou přinést také výsledky amerických voleb.
„Očekávám, že zvýší politický tlak na Donalda Trumpa, aby hledal cestu k uklidnění geopolitické situace. Obavy z dlouhodobých konfliktů, vysokých cen energií a následného růstu inflace patřily v posledních měsících mezi faktory, které tlačily tržní úrokové sazby vzhůru. Pokud by se podařilo geopolitické napětí zmírnit, mohl by to být významný impuls pro další pokles úrokových swapů a následně i hypotečních sazeb,“ dodává Tom Kadeřábek.
„Osobně se domnívám, že se hypoteční sazby dostávají do bodu kulminace. Přestože banky mohou ještě určitou dobu promítat předchozí zdražení financování do svých sazeb, v prvním čtvrtletí příštího roku už vidím prostor pro jejich postupné zlevňování. Pokles tržních sazeb se však do hypotečních nabídek tradičně promítá se zpožděním,“ očekává Tom Kadeřábek.
Rozhodující podle něj zůstane další vývoj geopolitické situace, cen energií a inflace. Pokud se prostředí uklidní, mohl by se současný trend obrátit. V opačném případě si budou zájemci na levnější hypotéky muset počkat déle.
Vyšší sazby mohou zbrzdit trh, ne nutně ceny nemovitostí
Pokud se hypoteční sazby udrží poblíž šesti procent delší dobu, může to postupně ovlivnit poptávku po nemovitostech. Část domácností bude nucena upravit své představy o velikosti bytu, lokalitě nebo celkovém rozpočtu. Jiní zájemci mohou nákup odložit a zůstat déle v nájemním bydlení.
To však automaticky neznamená pokles cen nemovitostí. V atraktivních lokalitách zůstává nabídka omezená a prodávající často nemají důvod přistupovat k výrazným slevám. Vyšší hypoteční sazby tak mohou nejprve snížit počet uskutečněných transakcí, aniž by se okamžitě promítly do cen bytů.
„V prostředí vyšších úrokových sazeb roste význam vyjednávání o kupní ceně. Sleva z ceny nemovitosti může mít pro kupujícího dlouhodobě větší hodnotu než drobné zvýhodnění hypoteční sazby. Zatímco úrokové podmínky lze po skončení fixace změnit, kupní cena určuje výši počátečního zadlužení a ovlivňuje financování po celou dobu splácení. Zájemci o vlastní bydlení by se proto neměli soustředit pouze na otázku, kdy hypotéky opět zlevní,“ uvedl Jiří Sýkora.
Konec roku prověří odolnost hypotečního trhu
Závěr roku bude testem odolnosti hypotečního trhu. Banky budou hledat rovnováhu mezi vyššími náklady na financování, ochotou domácností zadlužovat se a snahou udržet objem nově poskytovaných úvěrů.
„Výraznější plošné zlevňování zatím nepovažuji za pravděpodobné. Současně ale nelze automaticky předpokládat, že listopadové zvýšení sazeb ČNB povede k dalšímu stejně výraznému zdražení hypoték. Blížící se šestiprocentní hranice připomíná, že dostupnost bydlení není jen otázkou úrokových sazeb, ale také příjmů domácností, cen nemovitostí a schopnosti domácností přizpůsobit se novým podmínkám. Právě tato kombinace bude podle mého názoru rozhodovat o vývoji hypotečního trhu v následujících měsících,“ hodnotí Jiří Sýkora.
Pro domácnosti tak zůstává hlavní otázkou, jak dlouho se budou hypoteční sazby pohybovat v blízkosti 6 % a zda se vyšší náklady na financování postupně promítnou do ochoty Čechů pořizovat si vlastní bydlení.
Od března splátka vzrostla o více než 2 200 korun
Dopad růstu sazeb je dobře patrný na modelové hypotéce ve výši 3,5 milionu korun se splatností 25 let. Ještě v březnu při sazbě 4,89 % činila měsíční splátka přibližně 20 240 Kč. Při listopadové sazbě 5,96 % už dosahuje 22 464 Kč. Domácnost tak za stejnou hypotéku zaplatí každý měsíc o 2 224 korun více, za rok téměř o 26 700 korun. Pro rodinný rozpočet jde již o citelné navýšení finanční zátěže.